Sans 3a, vous payez plus d’impôts que nécessaire
Salarié avec caisse de pension : jusqu’à 7’258 CHF déductibles.1
En deux minutes, comparez les solutions et estimez le capital que vous pourriez atteindre à la retraite.
Six questions · zéro inscription · 3 solutions
Les avantages
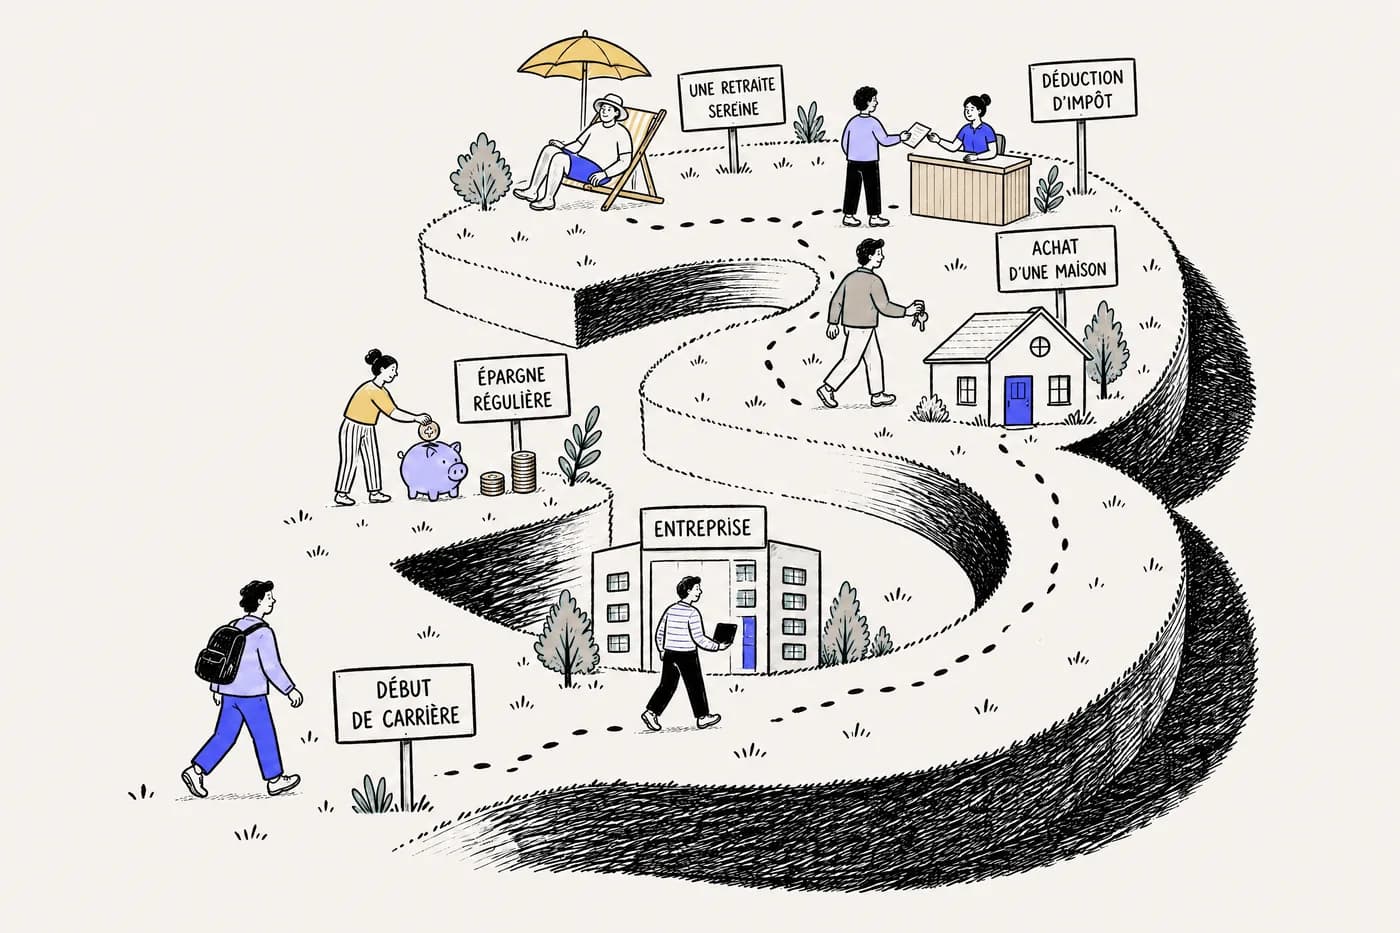
En plus de compléter votre retraite, il allège vos impôts dès cette année, vous aide à acheter un logement et protège vos proches.
Salarié avec caisse de pension : jusqu’à 7’258 CHF déductibles.1
Tant qu’il reste sur votre compte, votre avoir 3a est en principe insaisissable. Une protection précieuse si vous êtes indépendant.
En versant le maximum sur un 3a
≈ 1’800 CHF
d’impôts en moins chaque année.
Exemple pour un salarié imposé à 25 %.2
Et pour vous ? L’analyse vous dit combien vous pouvez déduire dès cette année.
Calculez votre avantage fiscalPourquoi un 3e pilier
En Suisse, la retraite repose sur trois piliers. Pour garder votre train de vie, il vous faut en général 80 à 100 % de votre dernier salaire : le 3e pilier, celui que vous constituez vous-même, comble l’écart.
Part de votre dernier revenu3
Les conditions
Le 3a est réservé aux personnes qui touchent un revenu soumis à l’AVS. Le 3b est ouvert à tous, sans condition.
01 / 08
3a possible3b possible
Dès que votre salaire est soumis à l’AVS, vous pouvez ouvrir un 3a. Avec une caisse de pension, vous déduisez jusqu’à 7’258 CHF par an.
7’258 CHFdéductibles par an avec une caisse de pension
Trouvez votre 3e pilierLe 3a réduit vos impôts, en échange d’un argent bloqué jusqu’à la retraite (sauf exceptions). Le 3b vous laisse plus de liberté, mais sans avantage fiscal dans la plupart des cantons.
Comparaison du 3e pilier lié (3a) et du 3e pilier libre (3b)
Déduction fiscale
Oui, jusqu’au plafond annuel (point fort)
Montant maximal
7’258 CHF (salarié) ou 36’288 CHF (indépendant) en 2026
Disponibilité
Bloqué jusqu’à 5 ans avant la retraite, sauf retrait anticipé
Bénéficiaires au décès
Ordre fixé par la loi
Déduction fiscale
Non, sauf dans certains cantons
Montant maximal
Aucun (point fort)
Disponibilité
Libre (point fort)
Bénéficiaires au décès
Vous les choisissez librement (point fort)
3a ou 3b, banque ou assurance : la bonne combinaison dépend de votre âge, de votre budget et de vos objectifs. Ce sont justement les questions de l’analyse.
Comparez les solutionsles3piliers.ch est un site indépendant qui vous aide à comparer les solutions et vous oriente selon votre situation, vos besoins actuels et vos projets futurs.
Vous êtes accompagné par des conseillers qualifiés, disposant des diplômes requis et inscrits au registre fédéral (FINMA).
Une fois votre comparatif débloqué, un conseiller vous contacte pour vous présenter les solutions de vos trois scénarios.
Faites le point sur votre situation
Votre 3e pilier actuel et vos lacunes.
Comparez les solutions
Analyse des scénarios et des économies d’impôts.
Décidez librement, sans engagement.
Gratuit, de la première question jusqu’à l’appel.
Faites une estimationAu bout, vous voyez le capital que vous pouvez viser à la retraite, selon votre âge et votre épargne.
Nous utilisons des cookies d’analyse et de publicité (Google Analytics, Google Ads) uniquement avec votre accord. Refuser n’empêche pas d’utiliser le site. En savoir plus


Comment ça marche
Votre analyse 3e pilier en deux minutes
Six questions, une par écran, presque toutes en un clic. Vous voyez le résultat avant de laisser vos coordonnées.
Étape 01
Votre canton
Choisi dès l’accueil : un clic suffit pour passer à la suite.
Vous pouvez revenir en arrière à tout moment, vos réponses sont conservées.
Démarrez votre simulationÉtape 1 sur 6
Sélectionnez votre canton
Indiquez le canton de résidence de la personne concernée. Cette information nous permet notamment d’affiner l’analyse fiscale.